IA-02
حقيبة قبول العميل والتعاقد
اقبل العميل وتعاقد معه بثقة: تقييم القبول، فحص التعارض، العقد، الاستقلال، والأتعاب
من داخل الحقيبة
ماذا تحل هذه الحقيبة
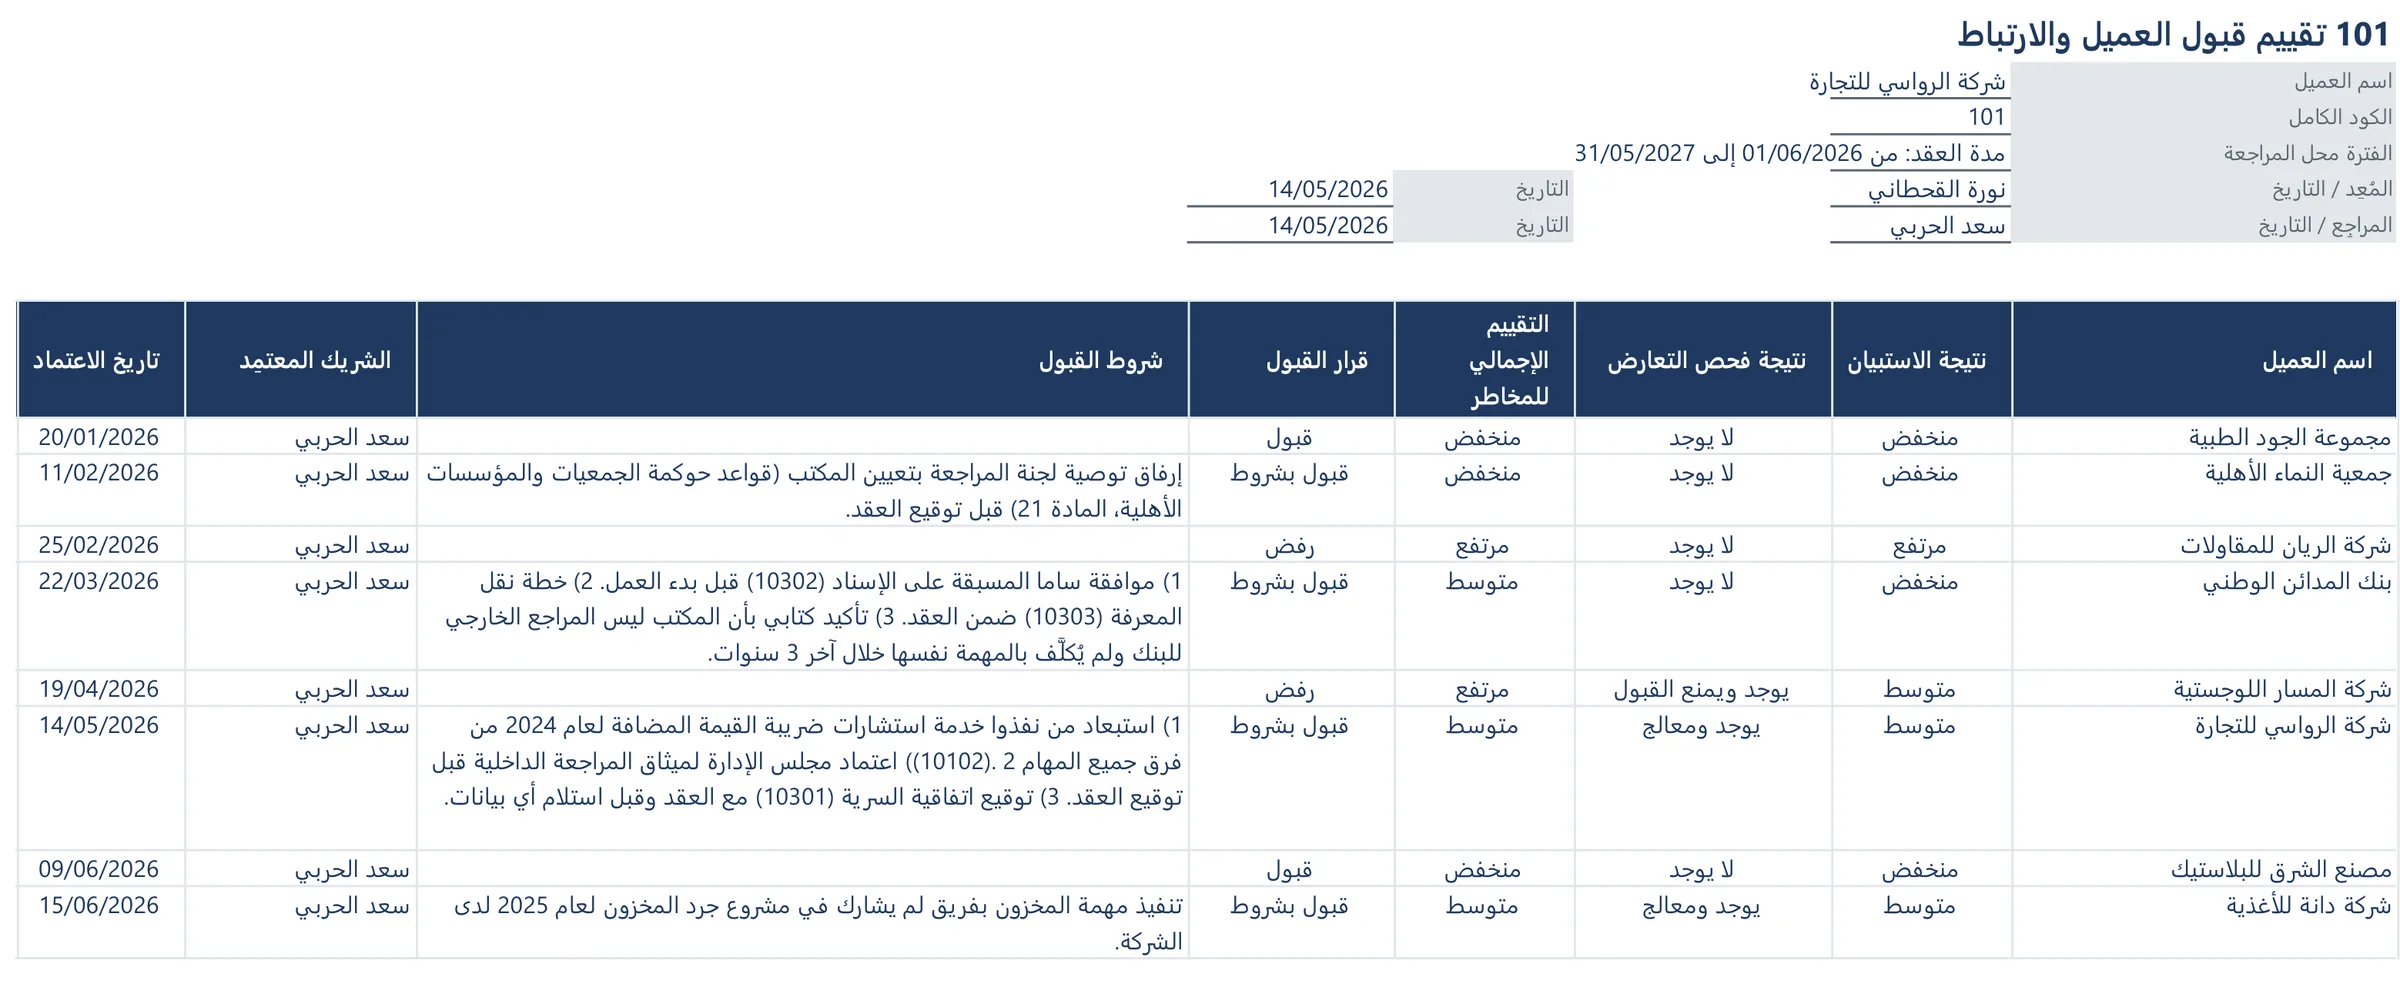
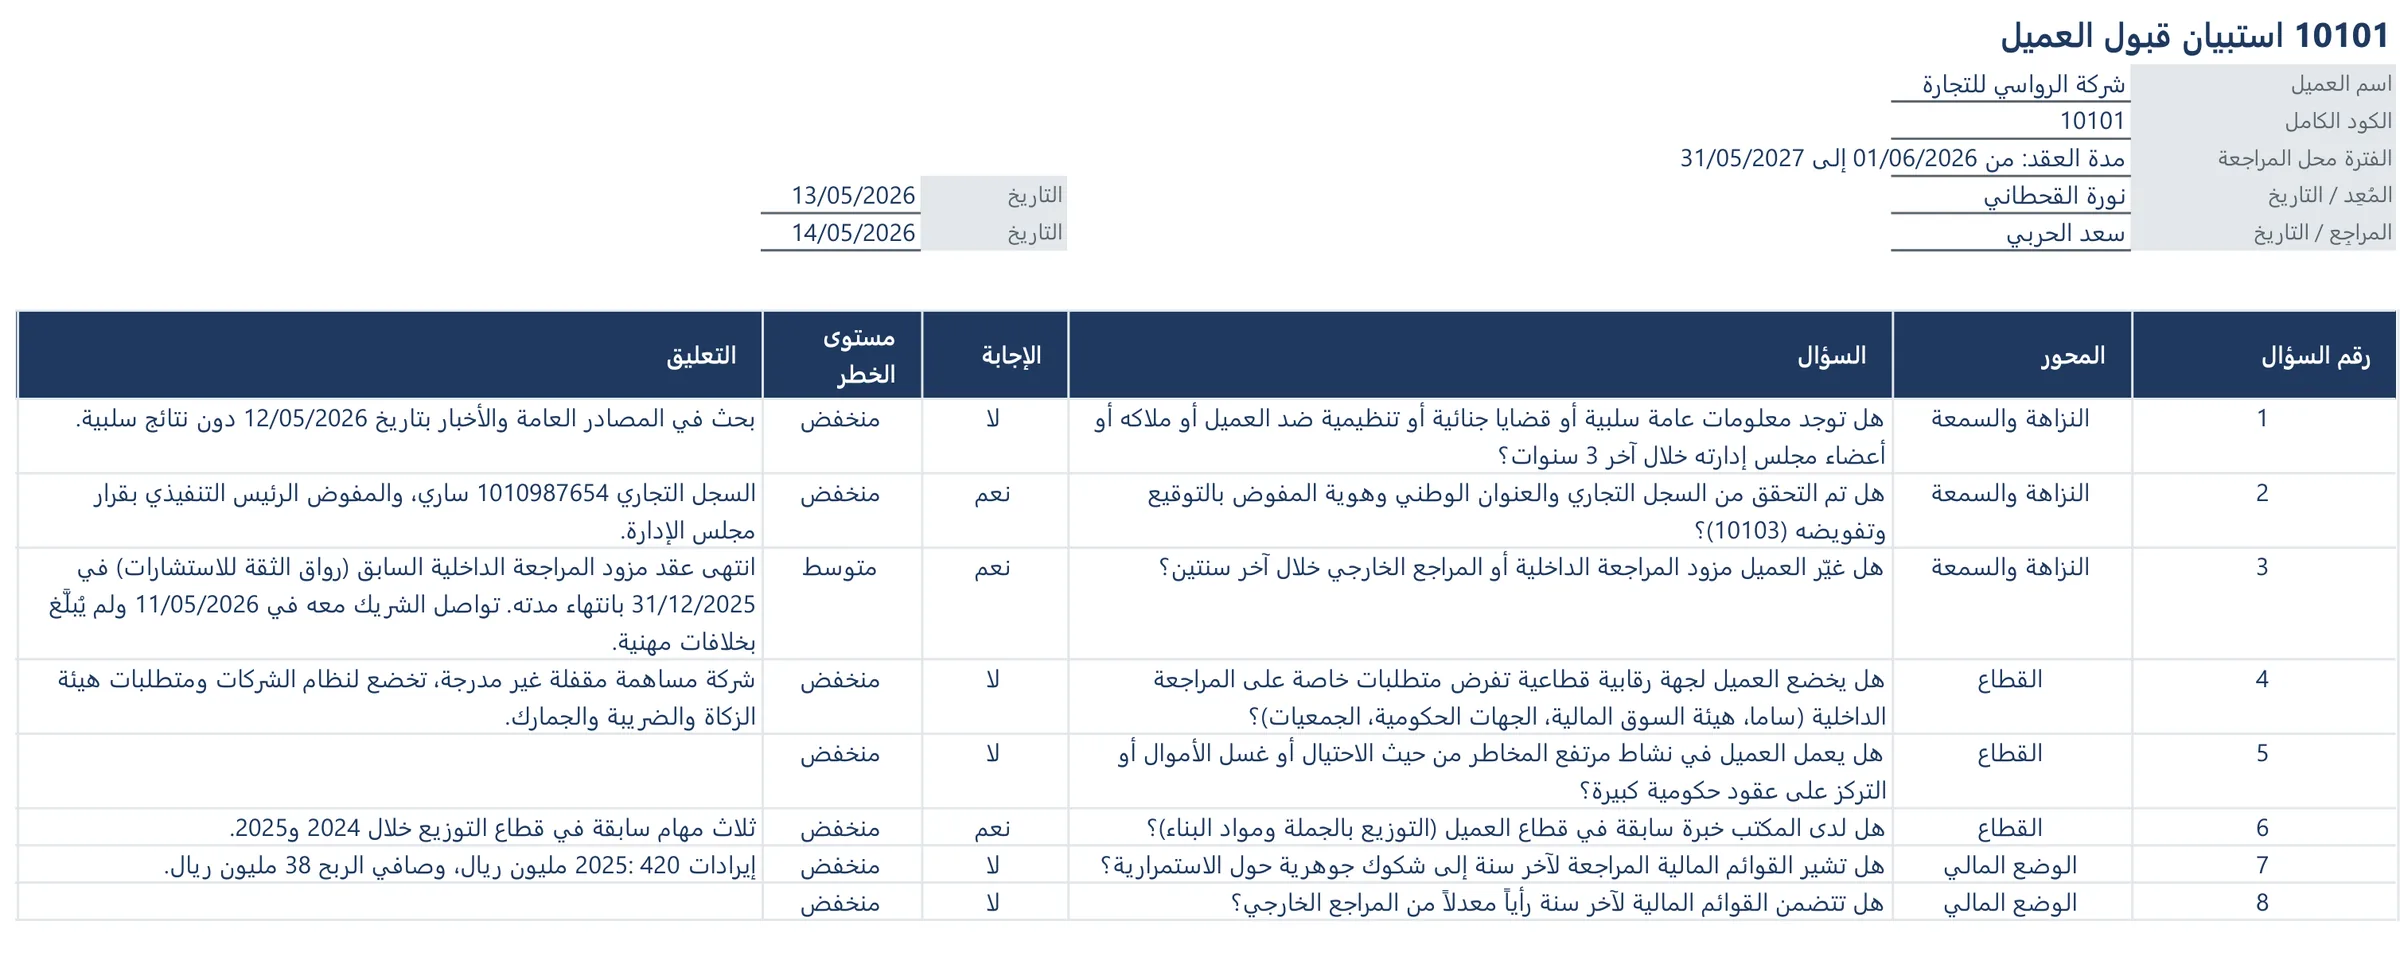
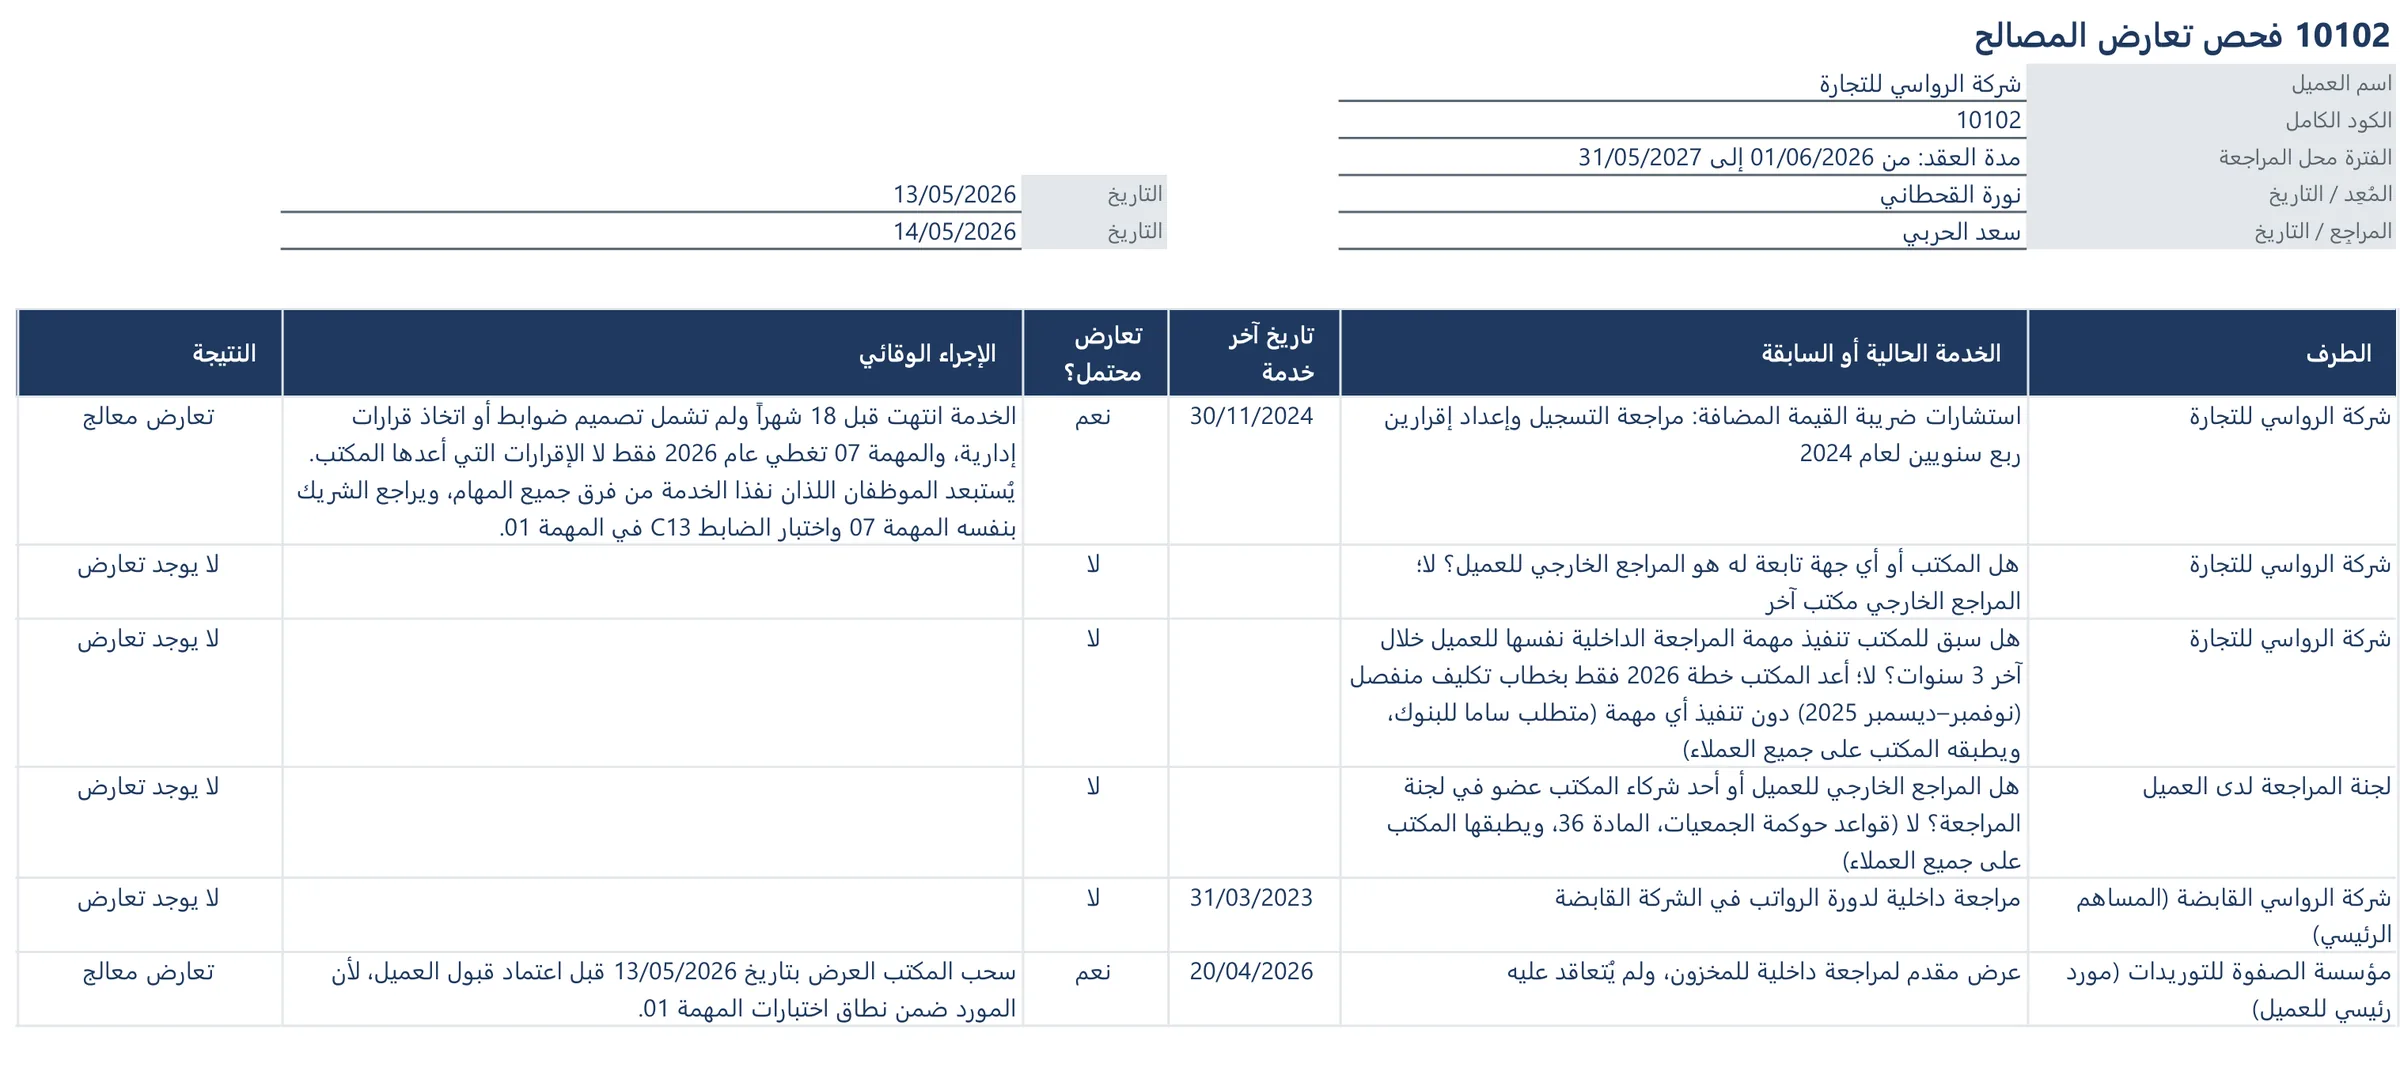
قبول عميل دون تقييم موثق، أو بدء العمل قبل توقيع العقد وإقرارات الاستقلال، يترك المكتب بلا دليل عند مراجعة الجودة. تغطي هذه الحقيبة أوراق القبول والتعاقد كلها: تقييم القبول 101 مع الاستبيان 10101 وفحص تعارض المصالح 10102، والعرض الفني والمالي 102، وخطاب الارتباط 103 واتفاقية السرية 10301، وإقرارات الاستقلال والموضوعية 104، وتشكيل الفريق 105، وسجل تغييرات النطاق 106، ومتابعة الفواتير والأتعاب 107. وتضم خانات لمستندات العميل والنسخ الموقّعة، وكل قالب مرفق بمثال معبّأ. وتتضمن القوالب ملاحظات عن متطلبات الإسناد في البنوك المحلية (ساما)، وعن الجمعيات والمؤسسات الأهلية، والجهات الحكومية.
ما يكون في ملفك بعد استخدامها
- تقييم قبول موثق (101) مع استبيان القبول (10101) وفحص تعارض المصالح (10102)
- عرض فني ومالي (102) وخطاب ارتباط (103) واتفاقية سرية (10301)
- نموذج إقرار الاستقلال والموضوعية (104) وخانات للإقرارات الموقّعة من الشريك والفريق (10401–10403)
- تشكيل الفريق وساعاته (105)، وسجل تغييرات النطاق (106)، ومتابعة الفواتير والمحصّل (107)
- للبنوك فقط: خانة لإثبات موافقة ساما المسبقة على الإسناد (10302) وخطة نقل المعرفة (10303)
طريقة الاستخدام
- قيّم القبول في 101 مع الاستبيان 10101 وفحص التعارض 10102، وأرفق مستندات التحقق في 10103.
- أعدّ العرض 102، ثم خطاب الارتباط 103 واتفاقية السرية 10301.
- استوفِ إقرارات الاستقلال وفق 104 وشكّل الفريق في 105 قبل بدء العمل.
- سجّل أي تغيير على النطاق في 106 وتابع الفواتير والتحصيل في 107.
لمن هذه الحقيبة
لمكاتب المراجعة عند قبول عميل أو مهمة جديدة، من التقييم الأولي حتى توقيع العقد ومتابعة الأتعاب.
محتويات الحقيبة
| الكود | الورقة | الصيغة | ما تحصل عليه | المرجعية |
|---|---|---|---|---|
| 101 | تقييم قبول العميل والارتباطالمرجعية: ISQM 1 | Excel | قالب + مثال معبأقالب + مثال | ISQM 1 |
| 10101 | استبيان قبول العميلالمرجعية: ISQM 1 | Excel | قالب + مثال معبأقالب + مثال | ISQM 1 |
| 10102 | فحص تعارض المصالحالمرجعية: 2.1، 2.2 | Excel | قالب + مثال معبأقالب + مثال | 2.1، 2.2 |
| 10103 | مستندات التحقق من العميلالمرجعية: ISQM 1 | — | خانة لمستند يقدمه العميلمستند العميل | ISQM 1 |
| 102 | العرض الفني والماليالمرجعية: إداري | Word | قالب + مثال معبأقالب + مثال | إداري |
| 103 | خطاب الارتباط / العقد الموقّعالمرجعية: 6.1 | Word | قالب + مثال معبأقالب + مثال | 6.1 |
| 10301 | اتفاقية السرية (NDA)المرجعية: 5.2 | Word | قالب + مثال معبأقالب + مثال | 5.2 |
| 10302 | إثبات موافقة ساما المسبقة على الإسناد (البنوك فقط)المرجعية: مبادئ ساما للمراجعة الداخلية | — | خانة لمستند يقدمه العميلمستند العميل | مبادئ ساما للمراجعة الداخلية |
| 10303 | خطة نقل المعرفة لموظفي العميل (البنوك فقط)المرجعية: مبادئ ساما للمراجعة الداخلية | Word | قالب + مثال معبأقالب + مثال | مبادئ ساما للمراجعة الداخلية |
| 104 | إقرارات الاستقلال والموضوعيةالمرجعية: 2.1، 2.3 | Word | قالب + مثال معبأقالب + مثال | 2.1، 2.3 |
| 10401 | إقرار استقلال الشريك ومدير المهمةالمرجعية: 2.1 | — | خانة لنسخة موقّعة من قالب آخرنسخة موقّعة | 2.1 |
| 10402 | إقرارات استقلال أعضاء الفريقالمرجعية: 2.1 | — | خانة لنسخة موقّعة من قالب آخرنسخة موقّعة | 2.1 |
| 10403 | إقرار الاستقلال السنويالمرجعية: 2.1، 2.3 | — | خانة لنسخة موقّعة من قالب آخرنسخة موقّعة | 2.1، 2.3 |
| 105 | تشكيل فريق العمل وتوزيع المسؤولياتالمرجعية: 13.5 | Excel | قالب + مثال معبأقالب + مثال | 13.5 |
| 10501 | السير الذاتية والشهادات المهنية للفريقالمرجعية: 3.1 | — | خانة لمستند يقدمه العميلمستند العميل | 3.1 |
| 106 | سجل تغييرات النطاق والعقد (Change Orders)المرجعية: 13.3 | Excel | قالب + مثال معبأقالب + مثال | 13.3 |
| 10601 | ملاحق العقد الموقّعةالمرجعية: إداري | — | خانة لنسخة موقّعة من قالب آخرنسخة موقّعة | إداري |
| 107 | الفواتير ومتابعة الأتعابالمرجعية: إداري | Excel | قالب + مثال معبأقالب + مثال | إداري |
ومع كل حقيبة: دليل استخدام (PDF وPowerPoint) وشروط الترخيص، بالعربية والإنجليزية.
أرقام المعايير العالمية للمراجعة الداخلية (IIA 2024)، وISQM 1 ومبادئ ساما حيث تنطبق، كما وردت في الدليل. المرجعية للإحالة ولا تعني اعتماداً من IIA.
أين تقع في دورة المراجعة
- 000إدارة الملفIA-01
- 100قبول الارتباط والتعاقد والملف الإداريIA-02
- 200الملف الدائم والسنويIA-03IA-04
- 300تخطيط المهمةIA-05IA-08
- 400فهم العمليات وتقييم الضوابطIA-06IA-08
- 500الاختبارات والعمل الميدانيIA-07IA-08
- 600الملاحظاتIA-09
- 700التقارير والمتابعةIA-09IA-10
- 800المهام الاستشاريةبديل 400–700 في المهام الاستشاريةIA-11
- 900رقابة الجودة وإقفال الملفIA-12
ملاحظات قطاعية داخل القوالب
- البنوك المحلية — البنك المركزي السعودي (ساما)
الإسناد الخارجي محصور في مهام متخصصة، ويتطلب موافقة ساما المسبقة، واتفاقية سرية، ونقل المعرفة للموظفين، وألا يكون المزود هو المراجع الخارجي، وعدم إعادة التعاقد لنفس المهمة خلال 3 سنوات (مبادئ المراجعة الداخلية للبنوك المحلية (نافذة من 1 يناير 2022)) - الجمعيات والمؤسسات الأهلية — المركز الوطني لتنمية القطاع غير الربحي
اللجنة تراجع الرقابة الداخلية وتوصي بتعيين المراجع الداخلي (قواعد حوكمة الجمعيات والمؤسسات الأهلية (أم القرى، 2023) — المادة 21) - الجمعيات والمؤسسات الأهلية — المركز الوطني لتنمية القطاع غير الربحي
لا يجوز للمراجع الخارجي أن يكون عضواً في لجنة المراجعة الداخلية (قواعد حوكمة الجمعيات والمؤسسات الأهلية (أم القرى، 2023) — المادة 36) - الجهات الحكومية — مجلس الوزراء
المعايير العامة: الاستقلال التام، والحياد، والسرية، والعناية المهنية (اللائحة الموحدة لوحدات المراجعة الداخلية في الأجهزة الحكومية والمؤسسات العامة (قرار رقم 129 بتاريخ 6/4/1428هـ))
تتضمن القوالب المعنية سطراً مختصراً لكل متطلب مع مرجعه. راجع النص الرسمي لكل مرجع قبل الاعتماد، فالأنظمة تُحدَّث.